
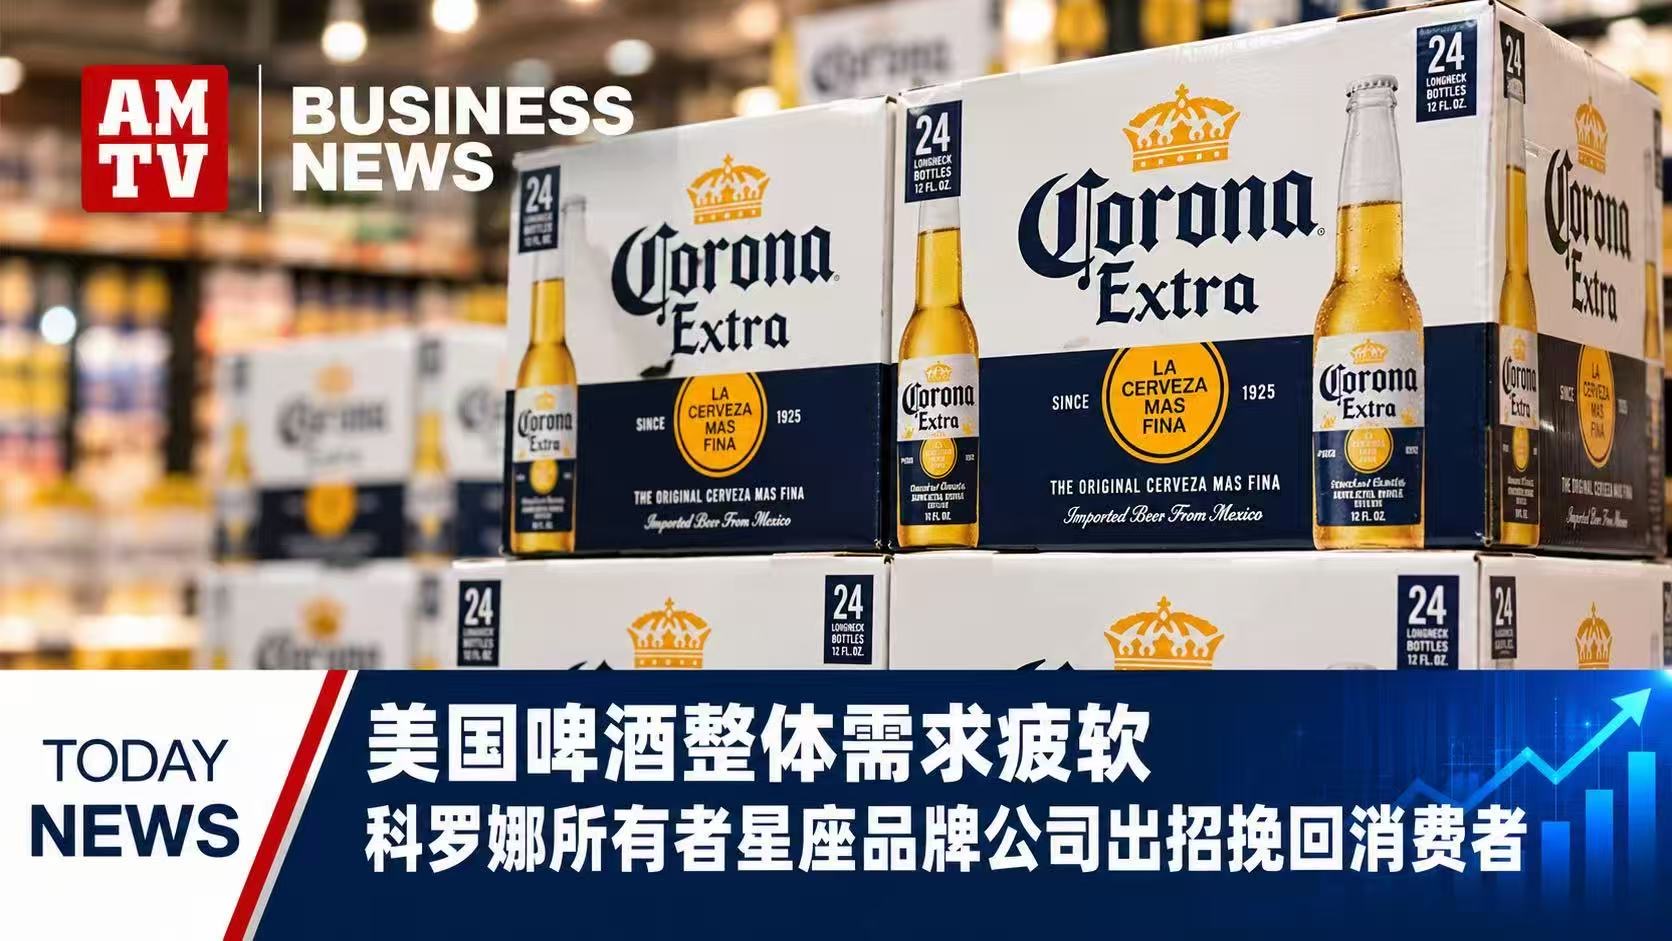
10月7日纽约讯,拥有科罗娜(Corona)、莫德罗(Modelo Especial)和 太平洋(Pacifico )等啤酒品牌的跨国酒类饮料公司星座品牌(Constellation Brands)今天公布,其财年第二季度调整后每股收益为 3.74 美元,营收为 26.3 亿美元;这2项数据均高于华尔街预期的每股 3.56 美元和 26.4 亿美元营收。其中该公司啤酒业务营收增长 5%,达到约 24.7 亿美元,出货量则增长了 5.5%。
不过,星座品牌公司指出,该季度的啤酒“消耗量”,即从分销商流向零售商及其他客户的销量略有下降,这表明消费者需求弱于出货量所反映的水平。
尽管星座品牌公司旗下啤酒品牌市场份额有所增长,但消费者持续谨慎的消费态度抑制了业绩表现;不过,该公司当季的盈利和营收仍超出了市场预期。
星座品牌公司面对高企的食品和燃料价格以及精打细算的消费者,正通过聚焦特殊消费场合和推进业务多元化来提振销售。
星座品牌公司首席执行官尼古拉斯·芬克(Nicholas Fink)在今天的财报电话会议上表示:“我们在上半年投入了大量精力重建分销商的库存水平。尽管月度数据难免会有波动,但 9 月份的消耗量呈现出向好的趋势。”
根据尼尔森(Nielsen)的最新数据,在截至 9 月 19 日的两周内,美国啤酒销量同比下降了 1.8%。对于啤酒销售商而言,宏观环境依然充满挑战。
芬克表示,9 月份啤酒消耗量的改善不仅仅得益于劳工节(Labor Day)时间较晚这一因素,而且这种复苏在各个渠道都普遍存在。他指出,消费者在该品类上的参与度是“全方位”的。
一些分析师认为,上述业绩表明高企的汽油价格抑制了星座品牌的表现。
Roth Capital 分析师比尔·柯克(Bill Kirk)写道:“[星座品牌] 在 2026 财年初的进展曾一度加速,但随后因燃料成本上升而受阻。”不过他也表示,星座品牌仍在按计划推进其 2027 财年的目标。柯克给予该股“买入”评级,目标价为 209 美元,而截至周三,该股股价约为每股 116 美元。
芬克表示,该公司在仓储式会员店(club stores)的表现尤为强劲;随着消费者预算收紧,他们纷纷寻求更优惠的燃油和杂货价格,这类门店因而从中受益。此外,公司正致力于针对不同销售渠道优化产品种类与包装规格,以适应消费者因购物地点及消费场景不同而产生的差异化选择。
芬克指出,消费者购买啤酒时,越来越多地是出于特定场合的需求,而非将其视为一种常规的惯性消费;为此,公司正积极布局体育赛事、音乐活动、海滩推广及其他各类场景,以推动销售增长。这种针对特定场景的策略也延伸到了年轻饮酒群体。
该公司的定价策略反映了消费者在消费方面的谨慎态度。该公司首席财务官加思·汉金森(Garth Hankinson)表示,鉴于“宏观经济背景及其对消费者的影响”,公司在提价方面采取了审慎态度,将涨幅控制在通常范围的低端。
汉金森指出,“留住现有消费者比试图重新赢得流失的消费者更具成本效益。”
考虑到公司依赖拉美裔消费者,这种价格敏感度显得尤为重要。根据公司数据,拉美裔消费者贡献了该公司啤酒销售额的约 40%,而该消费群体在整个啤酒市场的消费占比仅为 15% 左右。
该群体面临着更多的经济担忧,包括劳动力市场和家庭财务状况带来的压力,而美国总统特朗普的大规模驱逐出境政策在一定程度上加剧了这些压力。星座品牌公司此前曾表示,在拉美裔人口较多的地区,啤酒需求较为疲软,尽管该公司也指出某些市场的趋势正在好转。
星座品牌公司也在拓展其核心啤酒业务以外的领域,包括进军罐装烈酒领域。该公司在10月6日宣布,将以 7500 万美元的预付款收购以烈酒为基酒的即饮(RTD)饮料品牌 SpikedAde,并根据未来业绩表现,可能还需支付最高 2.78 亿美元的款项。这笔交易使星座品牌公司在一个日益受到消费者关注的新细分市场中站稳了脚跟。
芬克表示,公司的目标是“保持与消费者及客户的相关性”,并补充说,分销商一直敦促公司进入啤酒以外的增长型品类。
一些分析师也对这一举措表示认可。
美国蒸馏酒委员会(DSCUS)的数据显示,包括以烈酒为基酒的即饮饮料在内的预调鸡尾酒,其销售额在 2025 年增长了 16.4%,达到 38 亿美元,成为烈酒行业增长最强劲的品类。